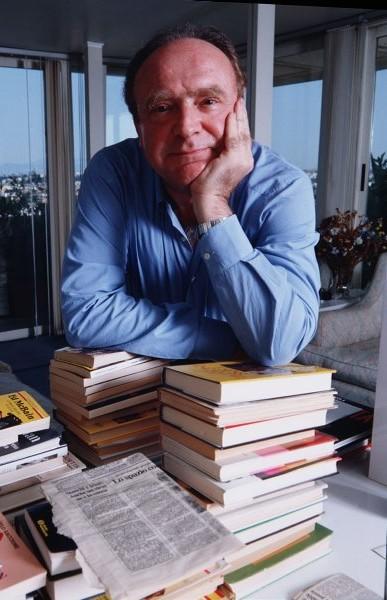
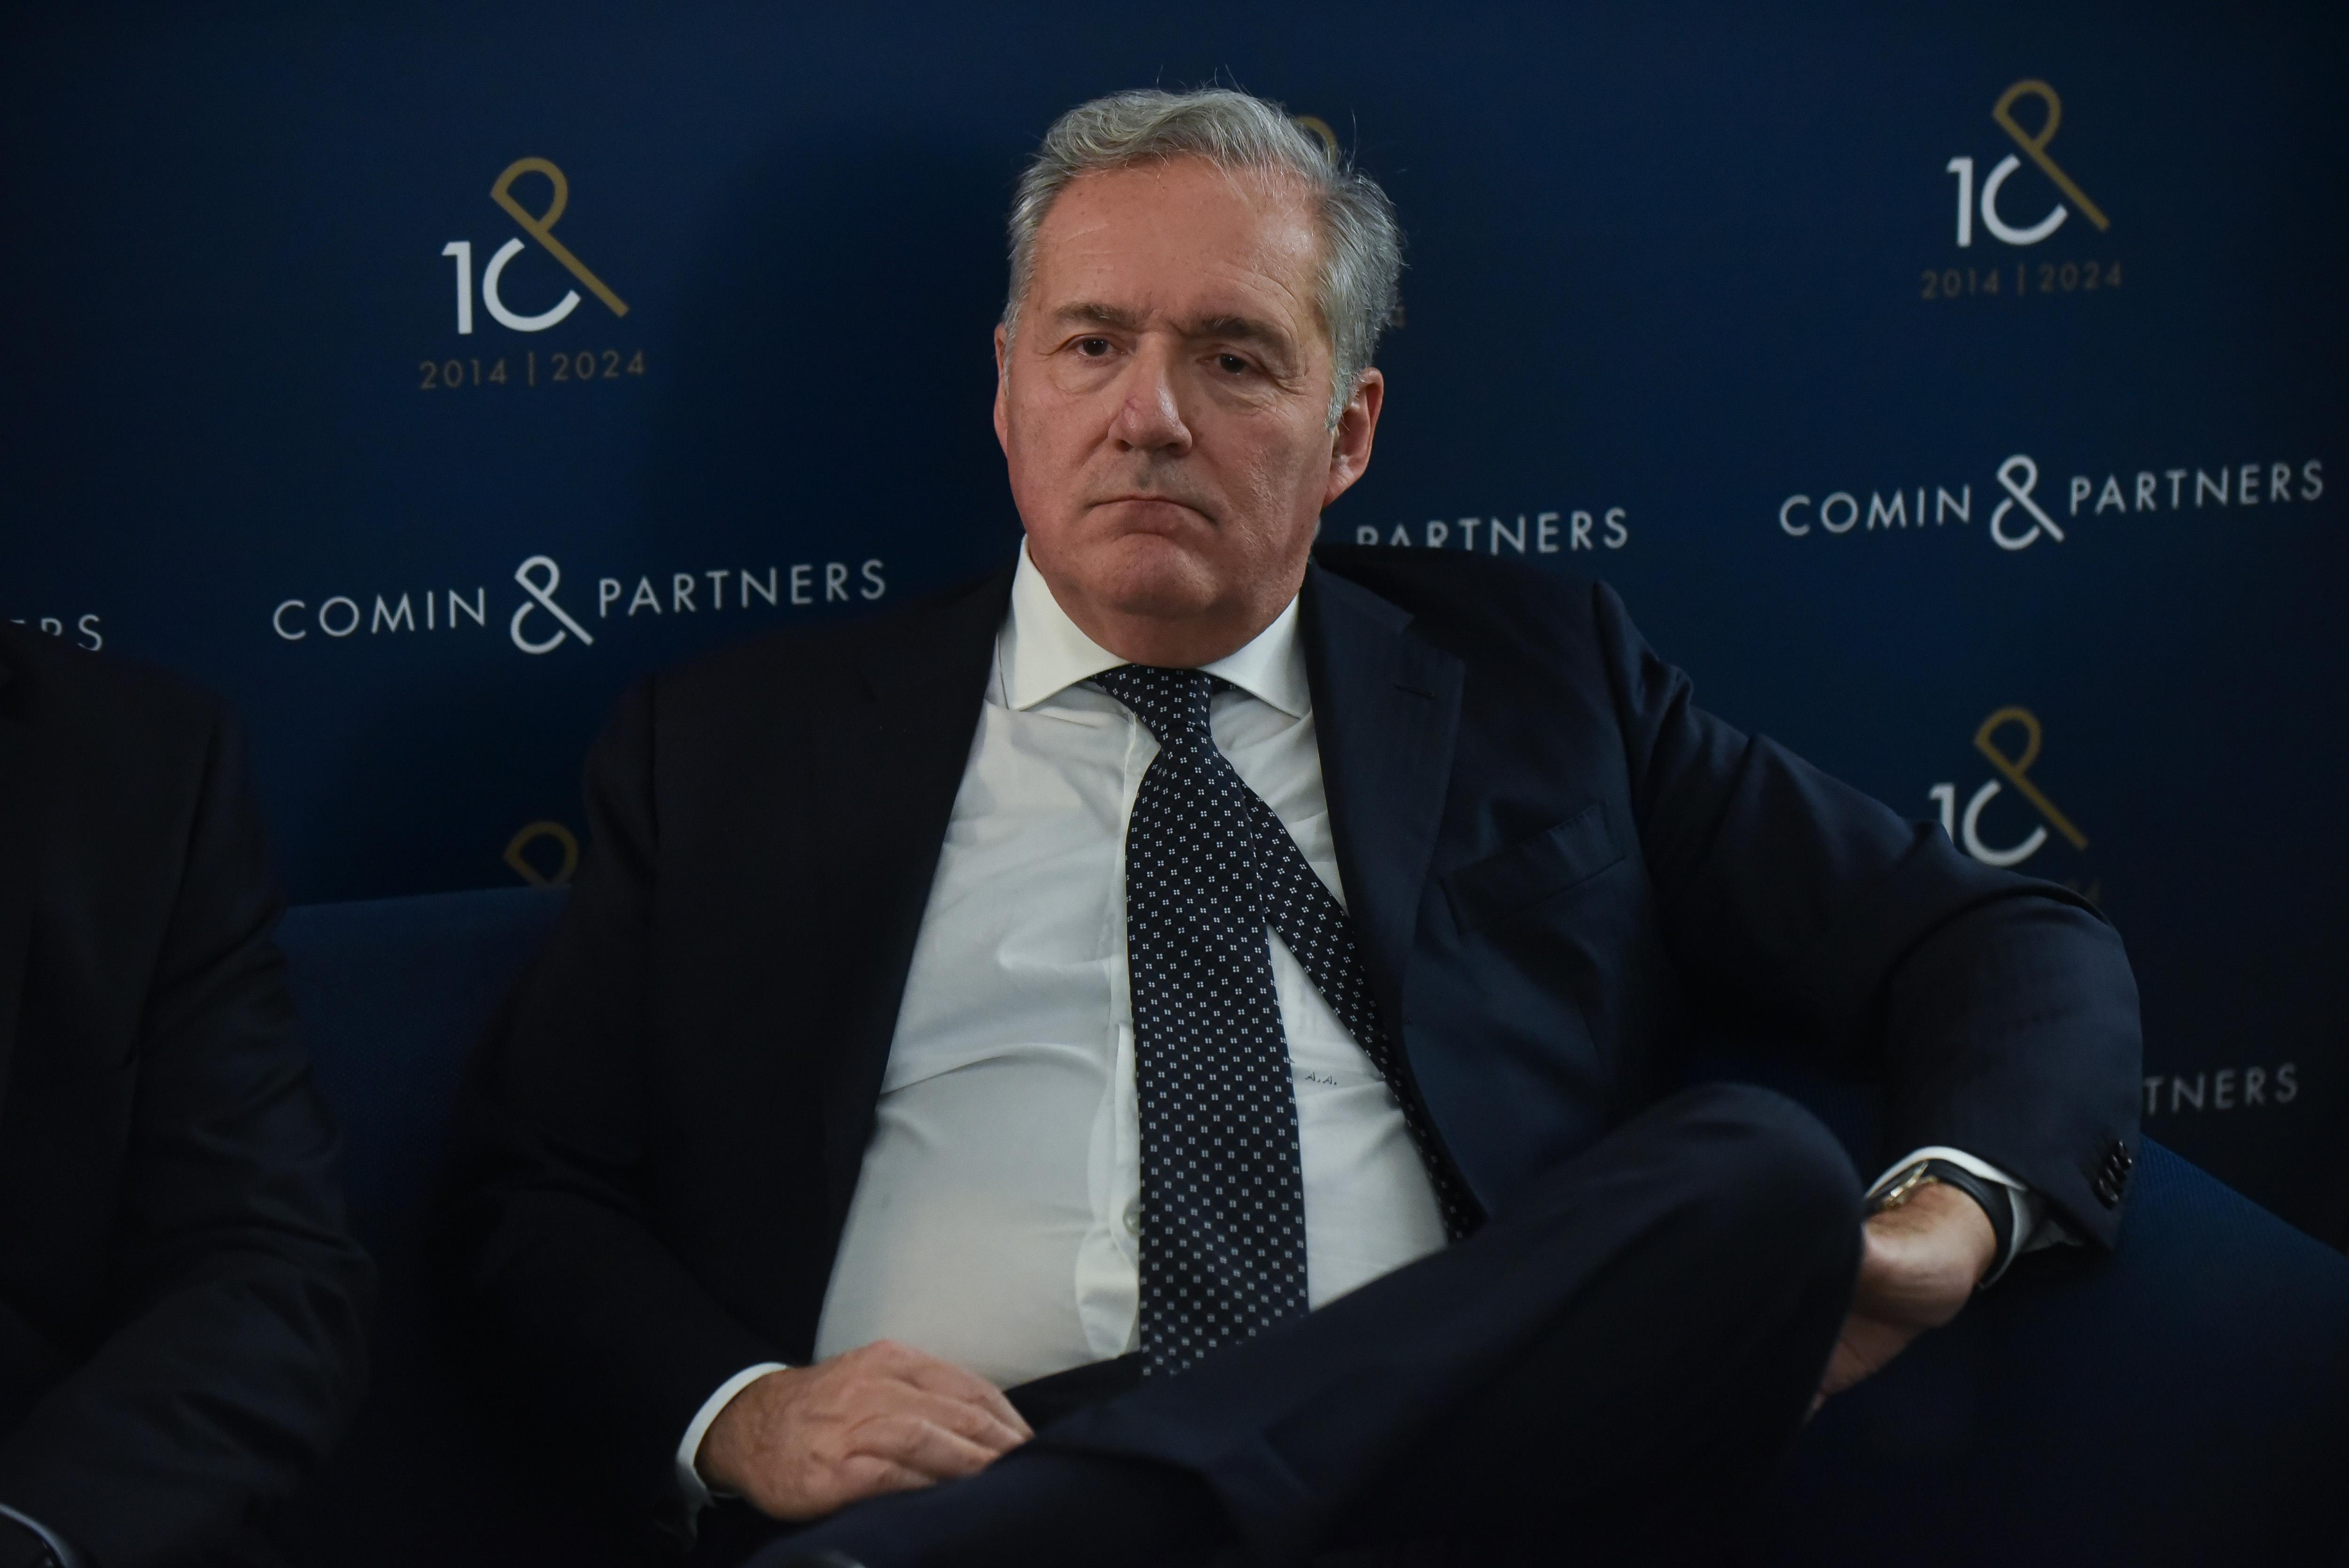
“Il treno è già uscito dalla stazione”. Alfredo Altavilla, ex manager Fiat-Fca e oggi special advisor di Byd per l’Europa, lo ripete da almeno un paio d’anni. La frase allude al fatto che il mercato mondiale non cresce più; che la Cina ha un vantaggio enorme sulla tecnologia rispetto agli altri competitor; che l’Euro pa sa rispondere solo con i dazi e che l’Italia sconta una mancanza di competitività che nasce da lontano. Abbiamo incontrato Alfredo Altavilla a margine di un incontro sul futuro dell’auto organizzato dalla Fim Torino, guidata da Rocco Cutrì, nella parrocchia del Redentore, alla periferia sud di Torino, a due passi dallo storico stabilimento di Mirafiori.
Altavilla, il mercato dell’auto è ancora un business globale?
Il problema, ormai, è che ci stiamo rendendo conto che il mercato dell’automobile a livello mondiale vale, approssimativamente, 91 milioni di pezzi, e non c’è nessun consulente serio che scommetta che possa crescere nei prossimi cinque- dieci anni. Siamo cresciuti con l’idea dell’auto mobile come business globale: oggi non lo è più. Per una somma di decisioni discutibili, i vantaggi della globalizzazione, di cui ci siamo riempiti la bocca, non esistono più. Gli Stati Uniti - e non è un tema legato a Trump, era già così prima - sono ormai un territorio a sé stante. La Cina ha imboccato invece una strada molto netta sull’elettrificazione: se vuoi una macchina a benzina puoi comprarla, solo che la targa ti arriva 365 giorni dopo; con un’elettrica ce l’hai in 24 ore.
Dove sta il rischio?
La torta purtroppo diventa sempre più piccola e il mercato continua a restringersi. Gli Stati Uniti probabilmente varranno intorno ai 15-16 milioni di macchine anche nei prossimi anni. Il mercato cinese interno continua a calare: è passato dai 29 milioni del 2022 a circa 22 milioni quest’anno, se tutto va bene. Perdere 7 milioni in quattro anni non è uno scherzo. L’Europa è ancora lontana dai livelli pre-Covid. L’India è un mercato molto chiuso su sé stesso.
E in Cina cosa succederà?
Oggi in Cina ci sono oltre 150 marchi di automobili: confesso di non riuscire a elencarne nemmeno 40. Non serve essere un genio per prevedere un consolidamento che lascerà il segno. Nel migliore dei casi quei 150 e passa marchi diventeranno 20, forse anche meno. Se il mercato cinese continuerà a valere intorno ai 20 milioni l’anno, i costruttori che rimarranno faranno numeri molto più alti solo sul mercato interno. Quando cominciamo a contare anche l’export, avremo costruttori cinesi largamente più forti di quelli occidentali. Ci sono forse due eccezioni a livello internazionale: Toyota, la prima vera azienda in grado di offrire neutralità tecnologica (cioè tutto quello che c’è sul mercato e che il consumatore chiede) e Hyundai.
E in Europa?
Il settore dell’auto va incontro a cinque anni che rischiano di essere estremamente complicati. Le trimestrali di tutti i costruttori sono state pessime. L’automobile è un business fondamentalmente semplice: se non generi cassa non riesci a investire per il futuro, e ti schianti. E oggi cassa non ne sta facendo nessuno. I 50mila licenziamenti di Volkswagen sono solo un antipasto: se qualcuno in Germania pensa di cavarsela così, è lontano da quello che potrebbe succedere. Non bastano 50mila, forse non bastano nemmeno 100mila, perché si è invecchiato completamente il concetto strategico di trasformazione dell’Euro pa. I marchi premium tedeschi in Cina non vendono quasi più: se mostrate a un giovane cinese una Xiaomi SU7 accanto a un’Audi V8, non ci pensa nemmeno due secondi. Per lui ciò che conta è la tecnologia.
Perché un automobilista europeo dovrebbe scegliere Byd?
Se un cliente maturo smette di comprare le macchine europee che ha sempre comprato per passare a una BYD, lo fa perché ci trova più tecnologia, un miglior rapporto qualità-prezzo e una rete di assistenza che in alcuni casi è più efficiente di quella di molti costruttori europei. Questo amplifica il problema: non c’è nuova domanda, e ci stiamo tutti mangiando pezzi di mercato l’uno con l’altro. In un mercato che non cresce, l’arrivo di nuovi costruttori fa sì che tutti mangino una fetta più piccola della torta.
Quanto pesa il divario sulla ricerca?
Parliamo di grandezze completamente diverse. L’anno scorso Byd ha investito circa 8 miliardi e mezzo di dollari in ricerca e sviluppo. La somma degli investimenti di tutte le società quotate alla Borsa di Milano non si avvicina minimamente. È una competizione già persa. Byd comincerà a vendere auto con batteria allo stato solido più o meno l’anno prossimo: è la tecnologia che cambierà completamente l’uso dell’auto elettrica, e l’Euro pa in questo campo è dieci anni indietro.
L’Europa risponde con i dazi. Funzionano?
Spesso uso l’espressione “the train has left the station” (Il treno ha lasciato la stazione). La Cina ha vinto la battaglia della tecnologia nell’auto, che ci piaccia o no. O si ha un atteggiamento intelligente e si cerca di collaborare, oppure si continua a ragionare in modo sbagliato di dazi al 40 o al 50%, nella pura illusione che questo salvi posti di lavoro.
Byd ha cercato stabilimenti in Italia per investire?
Abbiamo dichiarato il nostro interesse per un paio di stabilimenti dell’unico costruttore italiano, su cui non c’è stata data disponibilità, legittimamente. Il nostro processo produttivo avrebbe creato spazi molto maggiori anche sul piano occupazionale. Lo stabilimento di Szeged, in Ungheria, produrrà circa 300 mila macchine con circa 10.800 lavoratori diretti, molto più di quanti ne avesse uno stabilimento paragonabile dell’ex Fca a parità di capacità. Che il costruttore nazionale non voglia vendere è legittimo, e auguro ai miei ex colleghi che tutti gli stabilimenti storici continuino a lavorare. Però oggettivamente non stiamo spostando l’orizzon te della competitività del Paese. Adesso guardiamo ad altre alternative in Europa.
La filiera italiana è pronta a questo terremoto?
In Cina Byd è il costruttore più verticalmente integrato al mondo, ma in Europa non possiamo replicarlo: servirebbe un capitale spaventoso, senza le economie di scala di oltre quattro milioni e mezzo di auto. Dobbiamo contare sulle filiere locali. La filiera italiana ha tutte le carte in regola per competere sul famoso 70% imposto dall’Europa nel suo Industrial Acceletor Act. Entro tre anni dalla sua approvazione qualunque vettura venduta nel Vecchio Continente dovrà avere un contenuto minimo “made in Europe” del 70%. Però i nostri componentisti pagano l’e nergia sei volte gli spagnoli e quattro volte i francesi: è complicato essere competitivi. Ed è qui che la politica industriale sta mancando: la mancanza di competitività dell’Italia nasce da lontano e non si risolve con soluzioni tampone.
Che cosa pensa di questa scelta da parte dell’Europa?
È difficile credere in una politica industriale europea se a ciascun paese interessa solo salvaguardare il proprio tessuto industriale, ed è giusto così. Ma c’è un livello di disconnessione tra realtà e teoria davvero preoccupante. I miei colleghi di Chery, Geely o Xiaomi non fanno discorsi diversi: ci incrociamo negli aeroporti. Giriamo tutti intorno alle stesse cose. Questa non è politica industriale, è politica opportunistica.
Il rapporto di Byd con Sindacati, Regioni e governo italiano?
So che può stupire, ma ho visto un’enorme disponibilità di tutte le organizzazioni sindacali verso i progetti Byd, molta partecipazione delle Regioni e la volontà del governo di trovare le condizioni giuste. Manca una regia che coordini tutto. Non tocca a me, sarei di parte. E non credo che il costruttore nazionale debba essere l’unica possibilità per l’I talia. Ci vorrebbe qualcuno che dicesse: siamo tutti d’accordo che avere un solo costruttore in questo Paese sia una scelta sbagliata, come ne usciamo? Invece andiamo avanti con molta buona volontà, ma su strade individuali.
Rocco Zagaria
 Stampa Pagina
 Inizio Pagina