


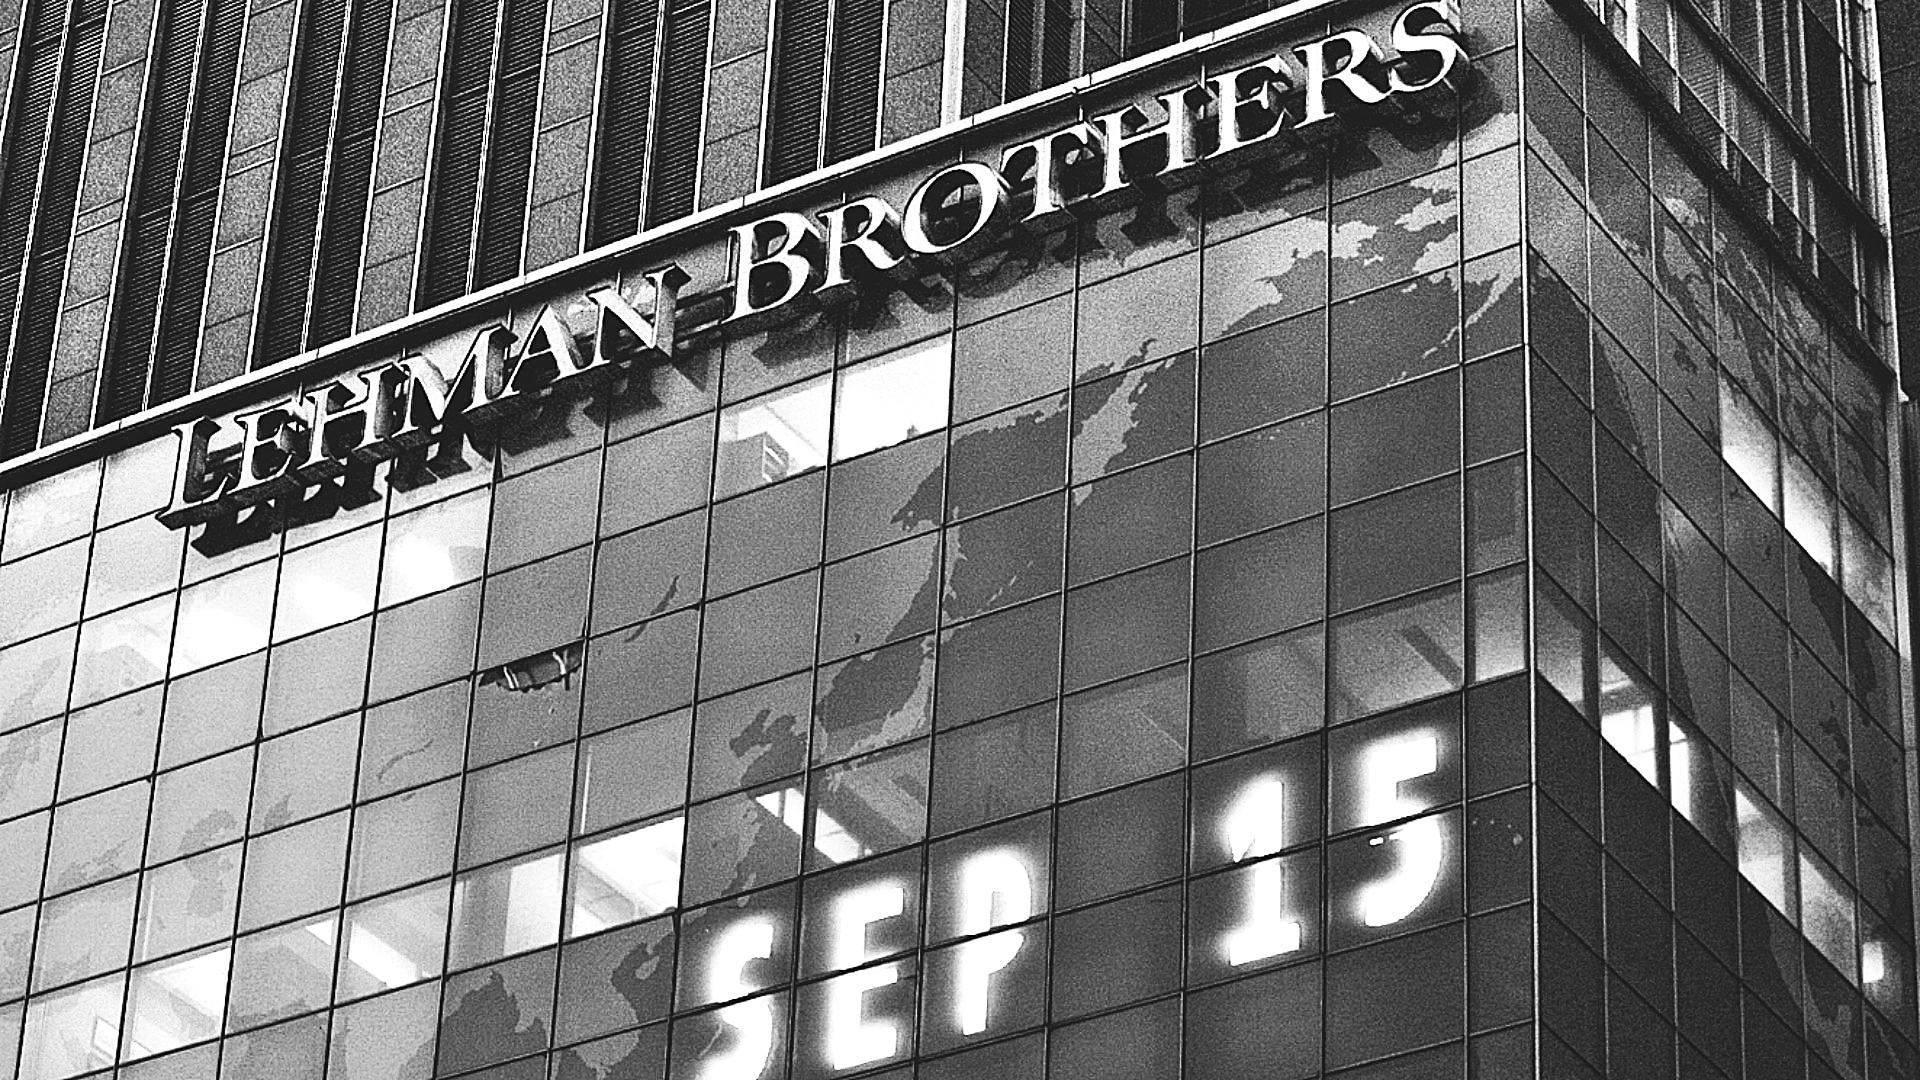
Diciotto anni fa, lo ricordate? Sono passati esattamente diciotto anni e il mondo è stato stravolto. Lehman Brothers presentò istanza di fallimento il 15 settembre 2008.
Nel giro di poche settimane, l’intero sistema finanziario globale era sull’orlo del collasso, o almeno così ci fu detto. Chissà se magari fu solo per attuare uno di quei bruschi cambi di architettura finanziaria globale cui ci hanno abituati negli anni a venire. Tuttavia, sotto la minaccia delle armi, il governo americano rispose mettendo in atto il più grande intervento finanziario della storia, trasformando in modo permanente il rapporto tra banche centrali, banche commerciali e pubblico. Nessun cittadino è mai stato informato comlpetamente su tutta la storia. Fu allora che irrue nel gergo quotidiano il principio “troppo grande per fallire” (too big to fail) che in realtà non è tanto un principio economico, quanto piuttosto un’affermazione etica secondo cui certe istituzioni sono così importanti per il bene comune che la loro sopravvivenza prevale sul consenso democratico, sui precedenti legali e sul rischio morale. Quanto poi il bene comune sia il vero destinatario di misure cogenti, è tutto da dimostrare. L’espressione era già entrata nell’uso comune durante un’audizione al Congresso nel 1984, quando il Controllore della Valuta C. Todd Conover la utilizzò per descrivere il motivo del salvataggio della Continental Illinois. Ma la logica alla base è ben più antica e ha giustificato ogni espansione della funzione di compensazione per due secoli: il sistema è troppo complesso perché la gente comune possa comprenderlo, il rischio è troppo elevato perché la politica ordinaria possa gestirlo e gli esperti devono agire subito, prima che sia troppo tardi (per le banche in primis), soprattutto, prima ancora che ci sia tempo per discuterne. Henry Paulson, Segretario del Tesoro ed ex Ceo di Goldman Sachs, presentò al Congresso una proposta di tre pagine in cui richiedeva 700 miliardi di dollari di autorizzazione alla spesa discrezionale praticamente senza alcun controllo. Fu così che nacque Basilea III nel 2008, uno standard normativo equivalente dell’Ordine 39 del Cpa per l’Iraq o dell’acquis comunitario per la Serbia. Approvato oi nel 2010 dal Comitato di Basilea per la vigilanza bancaria, con sede presso la Banca dei Regolamenti Internazionali di Basilea, stabilisce quanto capitale le banche devono detenere, cosa si intende per capitale e come viene misurato il rischio. Il comitato non ha un mandato democratico e le sue decisioni non sono trattati, bensì standard che le giurisdizioni membri recepiscono attraverso la legislazione nazionale. Nessun parlamento vota su Basilea, eppure ogni parlamento lo attua. Vi sembra democratico? Ciò che conta qui è che i requisiti patrimoniali non regolano solo le banche, ma regolano l’economia reale attraverso le banche. Determinano cosa può essere depositato in banca, cosa può essere assicurato e cosa alla fine diventa “bloccato”. Il concetto di “troppo grande per fallire” non è stato abolito, ma codificato. il fallimento di Lehman innescò un congelamento del credito globale. Ci furono molte misure e passaggi ma l’accordo che contava davvero, quello che non si è mai sciolto, è stato il quantitative easing. Se avete seguito le recenti mosse del segretario al Commercio Usa e di quello al Tesoro, troverete analogie strategiche. Del resto, ben prima di Mario Monti si raccontava che ogni crisi è buona per fare un passo avanti verso il controllo finanziario. Tra il novembre 2008 e l’ottobre 2014, la Federal Reserve ha acquistato circa 4.500 miliardi di dollari in titoli del Tesoro e titoli garantiti da mutui ipotecari attraverso tre cicli di quantitative easing (Qe). L’obiettivo dichiarato era quello di abbassare i tassi di interesse a lungo termine e stimolare l’attività economica. Ma l’effetto operativo è stato in realtà quello di porre la banca centrale al centro di ogni principale mercato finanziario, in modo permanente. Il quantitative easing ha reso la Fed operatore di mercato di ultima istanza. Acquistando titoli garantiti da mutui ipotecari (Mbs) su larga scala, la Fed ha fissato il prezzo minimo per tali titoli. Acquistando titoli del Tesoro su larga scala, ha stabilito il rendimento di riferimento per l’intero mercato obbligazionario. Il prezzo di ogni asset nell’economia è diventato, almeno in una certa misura, il risultato delle politiche della Fed. Non ci ricorda anche qualche mossa della Bce? La Federal Reserve non si è infatti limitata a facilitare le transazioni tra acquirenti e venditori, ma è diventata essa stessa acquirente. Ha assorbito gli attivi tossici che il settore privato non era in grado di smaltire, li ha inseriti nel proprio bilancio e ha determinato il prezzo al quale il sistema si sarebbe stabilizzato. Il bilancio non è mai tornato ai livelli pre-crisi. Ogni ciclo è stato presentato come temporaneo, ma i poteri di emergenza sono gradualmente diventati il quadro operativo permanente. Quando il Covid è arrivato dodici anni dopo, l’infrastruttura era già pronta e la Fed aveva già mutato pelle, acquistando non solo titoli del Tesoro e Mbs, ma anche obbligazioni societarie, obbligazioni municipali ed Etf, estendendo la funzione di compensazione che aveva istituito nel 2008 ad ogni angolo rimanente del sistema finanziario. Le condizioni applicate verso le banche erano straordinariamente generose. Le condizioni applicate verso il basso, ovvero al popolo, no. E così tra il 2008 e il 2014, oltre 11 milioni di case americane sono finite in pignoramento. Le banche che avevano creato, impacchettato, venduto e assicurato i mutui tossici sono state salvate, mentre i proprietari di casa a cui erano stati venduti quei mutui non lo sono stati. Le attività sono passate da una proprietà privata dispersa a una proprietà istituzionale concentrata. La sussidiaria di Blackstone, Invitation Homes, è diventata il più grande proprietario di case unifamiliari in affitto negli Stati Uniti, acquistando migliaia di immobili pignorati a prezzi stracciati, finanziati da linee di credito delle stesse banche che erano appena state salvate con denaro pubblico. La proprietà privata di piccoli risparmiatori è andata perduta, sostituito da un accesso condizionato. Lo stesso quadro di condizionalità viene ora utilizzato per la governance dell’intelligenza artificiale, la sicurezza sanitaria e l’identità digitale. E il futuro stringerà sempre più il cappio sui risparmi familiari. Perché per un banchiere centrale, tutto contribuisce alla stabilità finanziaria: è solo una questione di prospettiva. Prima del 2008, le banche centrali operavano principalmente attraverso la politica monetaria, ovvero modificando i tassi di interesse di base. Dopo il 2008, le banche centrali hanno iniziato a operare come partecipanti al mercato, determinando i prezzi di mercato attraverso operazioni di bilancio. La Federal Reserve non è stata posta al di sopra della politica per mantenere l’equilibrio del mercato. È stata posta al di sopra della politica per diventare il mercato stesso. Gli alloggi sono diventati inaccessibili e i salari sono rimasti stagnanti mentre le valutazioni degli asset sono aumentate vertiginosamente. E il rimedio è sempre lo stesso: più potere per l’istituzione che ha fallito nel suo dovere, senza alcuna responsabilità all’orizzonte. E’ la filosofia promossa da Davos: non possiederai nulla e sarai felice. Indebitandoti, mentre l’accesso a beni e servizi sarà condizionato da crediti sociali, come già accade per lo yuan cinese.
Raffaella Vitulano
Scenari
Lehman Brothers, 18 anni fa il sistema finanziario venne stravolto
 Stampa Pagina
 Inizio Pagina


E-dicola
Video

Libri
Il romanzo del West
La seconda puntata dedicata a James Fenimore Cooper (1789-1851), considerato il vero padre del romanzo di frontiera americano


Letteratura
Matilde Serao e l’amore
L'estate, per la scrittrice, è la stagione del desiderio e dell’illusione

Magazine
Via Po Cultura

Grazia Deledda a cento anni dalla vittoria del Premio Nobel per Letteratura, unica donna italiana finora

FOTO GALLERY
Seguici su